
売上814万円でも、青色申告特別控除後の事業所得は約29万円だった
2021年分の実例。仕入れ・経費と青色申告特別控除65万円を差し引いた額。
BASEで物販をしている人に向け、売上・仕入れ・手数料を帳簿にまとめる方法を説明します。私はBASEでアパレルショップを3年間運営し、freeeで申告しました。2021年分の決算書と、仕入れや広告費などの内訳を公開しています。市役所の窓口で確定申告を1,000件以上受け付けてきた経験も踏まえ、生活費と副業の費用を分ける際の注意点、会計ソフトを使うかどうかの判断材料もまとめました。
この記事でわかること
- 2021年は売上約814万円から仕入れ・経費・青色申告特別控除を引き、事業所得は約29万円。手元の現金とは異なる
- 私用と兼ねる支出は、費用の種類ごとに実際の使い方に応じて分ける(按分)。
- 所得計算には、BASEの売上・手数料のCSVに加え、仕入れ・発送費の記録と年末在庫も必要
- BASE連携で転記を減らせるが、在庫・按分・減価償却は自分で判断する。申告に使う機能と年間費用も比べる
BASEの売上・手数料・仕入れから所得を計算する
私の2021年分の売上から、青色申告特別控除後の事業所得までの内訳です。実際の決算書は「2021年の青色申告決算書」に掲載しています。
| 項目 | 金額 |
|---|---|
| 売上 | 8,138,847円約814万円 |
| 仕入れ | 4,675,574円売上の約6割 |
| 差引(粗利) | 3,463,273円売上−仕入れ |
| 経費(仕入れ以外の合計) | 2,521,575円広告・手数料・減価償却など |
| 所得(青色申告特別控除前) | 941,698円 |
| 青色申告特別控除 | −650,000円 |
| 事業所得(青色申告特別控除後) | 291,698円約29万円 |
この所得に対して税金をいくら残しておくかは、「副業の税金は何割残せばいい?」で説明しています。
この29万円は、手元に残った現金ではありません。青色申告特別控除65万円は、現金で支払う経費ではありません。控除前の約94万円も、減価償却費を差し引いた後の所得です。減価償却は、パソコンや建物などを手に入れるためにかかった金額を、何年かに分けて経費にすることです。
青色申告特別控除後の事業所得に給与所得などを合わせ、基礎控除や社会保険料控除といった所得控除を引くと、最終的な課税所得と税額が決まります。
商品を仕入れてBASEで販売する場合は、商品代金と購入者から受け取った送料から、売れた商品の原価、発送費、BASEの手数料などを差し引きます。各金額は、その年の収入・必要経費になる分を使います。
BASE物販の所得を求める流れ
図の所得は、青色申告特別控除を差し引く前の金額です。控除は適用条件を満たす場合に差し引きます。BASEを使っているだけで事業所得や青色申告になるわけではありません。
売上には手数料を引く前の金額を使います。BASEの集計に送料が含まれている場合は、その送料をもう一度足しません。クーポンや返品がある場合は、ショップが負担した値引き、BASEから補填されるクーポンの割引分、返金なども確認します。
仕入れは、年末に残った在庫を差し引く
売上原価 = 年初の在庫 + 年間の仕入れ − 年末の在庫
在庫は売値ではなく、商品を手に入れるためにかかった金額(取得原価)で計算します。年末に売れ残った商品は、その年の売上原価から外して翌年へ繰り越します。
梱包材も、未使用分と帳簿への記録(計上)の仕方を確認します。消耗品は原則として使った年の経費ですが、毎年おおむね一定量を購入して日常的に使い、継続して購入年に計上する場合には例外があります。
BASEの販売時と振込時の費用を分ける
2026年10月2日時点の、スタンダードプランでWebショップから注文を受け、通常の振込申請をする場合の費用です。
| 費用 | 金額・計算方法 |
|---|---|
| BASEかんたん 決済手数料 | 送料込みの注文合計 × 3.6% + 40円/注文PayPay・Amazon Pay・PayPalは4.6%+40円。決済手数料の小数点以下は四捨五入します。 |
| サービス利用料 | 送料込みの注文合計 × 3% |
| 振込手数料 | 振込申請1回につき250円注文ごとではなく、振込申請ごとの費用です。 |
| 事務手数料 | 振込申請額が2万円未満:500円 2万円以上:0円 |
グロースプランは決済方法で手数料が異なり、プランの固定費もかかります。PAY IDアプリ経由では、プランにかかわらず決済手数料3.6%+40円とサービス利用料5.9%が適用され、Webショップの手数料とは重ねてかかりません。
お急ぎ振込・最速振込、有料Apps、販売オプションなどを使った場合は、その費用も加えます。BASEの「かんたん発送」の配送費を発送送料に入れたら、同じ金額をBASEの利用料やその他経費としてもう一度引きません。広告費、freee料金、通信費の事業用部分、減価償却費など、BASE外の必要経費も集計します。
商品5,000円・送料500円の注文なら、販売時の手数料は403円
スタンダードプランのWebショップで、商品代金5,000円と送料500円を受け取る仮の例です。通常のクレジットカード決済で、クーポン・返品はないものとします。
- 売上:5,000円 + 500円 = 5,500円
- 決済手数料:5,500円 × 3.6% + 40円 = 238円
- サービス利用料:5,500円 × 3% = 165円
- 販売時の手数料の合計:238円 + 165円 = 403円
販売時の手数料を引いた5,097円は、所得ではありません。所得を求めるには、商品の原価、実際の発送送料、梱包材費、振込の費用なども差し引きます。銀行への実振込額は、振込時の手数料やBASE内で差し引かれる費用などによって別に決まります。年間の所得を求めるときは、売上と各費用を集計し、年初・年末の在庫も確認します。
冒頭の年間集計と、後半に掲載した私の決算書は2021年分です。現在の手数料で計算した仮の例とは分けて、年間の売上から所得を求める流れを見てください。
どんな副業だったか(BASEで3年)
BASEでアパレルのネットショップを運営していました。売上は年によって違いました。
- 令和2年(開業の年):売上63万円・赤字
- 令和3年:売上814万円
- 令和4年:売上493万円
令和3年以降は、事業所得として青色申告をしました。副業が事業所得に当たるかの判断材料(帳簿の保存や活動の実態など)は、「副業の所得は雑所得か事業所得か」で説明しています。
青色申告で65万円控除を受けた方法と条件
2021年分の申告では、65万円の青色申告特別控除を受けました。この控除を差し引いた残りが、事業所得になります。
開業届と青色申告承認申請書は、令和2年にショップを始めたときに提出しました。青色申告には簿記の知識が必要なのかと身構えていましたが、freeeの画面に沿って取引を入力すると、複式簿記の仕訳として記録されました。
複式簿記では、現金で商品を仕入れたときの「仕入れ」と「現金の減少」のように、1つの取引を2つの面から記録します。このように取引を項目に分けて記録することが「仕訳」です。
操作を調べながら入力を進め、申告まで終えられました。
2026年分までの65万円控除には、青色申告の承認に加え、複式簿記による記帳、貸借対照表・損益計算書などを添えた期限内申告が必要です。そのうえで、申告書と青色申告決算書のデータをe-Taxで期限内に送信するか、優良な電子帳簿を保存して所定の届出をする要件があります。
e-Taxで送信するだけで65万円控除になるわけではありません。これらの追加要件を満たさない複式簿記の場合は55万円、簡易な帳簿の場合は10万円です。
2027年分からは55万円の区分がなくなり、65万円控除には申告書と青色申告決算書の期限内のe-Tax送信が必要です。75万円控除には、さらに優良な電子帳簿の保存またはデジタルシームレス保存と、それぞれに必要な届出などの要件があります。書面申告の控除上限は10万円です。白色申告には青色申告特別控除がありません。
私はネットショップを3年間運営し、仕入れや広告出稿、顧客対応を続け、帳簿をつけて決算書まで作っていたため、その所得を事業所得として申告しました。開業届を出したから事業所得になるわけではありません。同じネットショップでも、事業の規模や継続性などによって所得区分は異なります。
実際に経費に入れたもの
令和3年の決算書に載っている実際の金額です。このうち仕入れだけは、ほかの経費と分け、売上から売上原価として差し引きます。
- 仕入れ 約467万円(売上の約6割)
- 広告宣伝費 約90万円(売上の約1割)
- 支払手数料 約85万円(決算書の計上額。支払先・費目別の内訳は未確認)
- 減価償却費 約69万円(パソコン・備品と、持ち家(建物)の事業で使う分。高額なものを数年に分けて計上)
- 外注工賃 約3万円(商品登録の代行)
- 通信費 約1.6万円・水道光熱費 約1.8万円(スマホ・ネット・電気・水道を事業割合で按分)
- そのほか、消耗品費(梱包材やツール)、荷造運賃、租税公課 など
私の2021年の決算書では、仕入れ・広告宣伝費・支払手数料が大きな割合を占めています。「副業の確定申告で損する人・危ない人」でも説明しているとおり、経費にできる支出を計上しないと、結果として税額が高くなることがあります。私は当時、事業に関係すると考えた支出を経費に計上しました。私用を含む費用の按分方法には、次の節のような注意があります。
水道代・スマホ代の按分と持ち家の経費
水道代やスマホ代など、私用と事業用が混在する支出は、どこまで経費にするか迷いました。商品のリサーチにはスマホを使っていました。令和3年の申告では、持ち家の作業スペースを建物全体の9%と計算し、その面積割合を水道代とスマホ代にも当てはめて、一部を経費に入れました。残りの私用分は経費に入れていません。
ただし、建物の面積割合は、スマホの事業使用時間や水道の事業使用量を示すものではありません。当時の9%は費用ごとの使用実態から算出した割合ではないため、ほかの人がそのまま使える数字ではありません。
家事関連費(私用と事業用が混じる費用)を経費にするには、支出が事業に必要で、事業に使った部分を記録などから分けられることが必要です。
持ち家の減価償却費
私の家は持ち家なので家賃はかかりませんが、建物のうち事業で使う分は減価償却費として計上できます(土地は対象外です)。令和3年の申告では、建物の事業用部分の減価償却費として約11万円を計上しました。
毎年の減価償却費は、建物の取得時期に応じた方法で計算し、事業で使う割合と月数を反映します。平成19年4月1日以後に取得した建物を定額法で償却する場合は、「建物の取得価額 × 償却率」を基に計算します。
自宅を途中から事業にも使う場合は、住居として使っていた間の価値の減少分を、税金のルールに沿って計算します。建物を手に入れるためにかかった金額(取得価額)からその分を差し引いた残りが、事業にも使い始めた時点の「未償却残高」です。この残高は、毎年の減価償却費を計算するもとになる取得価額とは別の数字です。
住宅ローン控除との関係
事業で使う割合によっては、住宅ローン控除の適用額に影響します。住宅ローン控除は、居住用部分が50%未満なら適用されません。50%以上では居住用割合に応じて計算しますが、おおむね90%以上なら建物全体を居住用として扱うことができます。
私の例では、建物の事業用部分が9%、居住用部分が91%でした。この割合なら、住宅ローン控除額を居住用割合に応じて減らす必要はありません。事業用割合を決める際は、面積の根拠と控除の条件を確認します。
2021年の青色申告決算書:売上814万円・控除後の所得29万円
令和3年の決算書(損益計算書)です。売上や経費の内訳、青色申告特別控除後の事業所得まで掲載しています。

月ごとの売上と仕入れの一覧です。
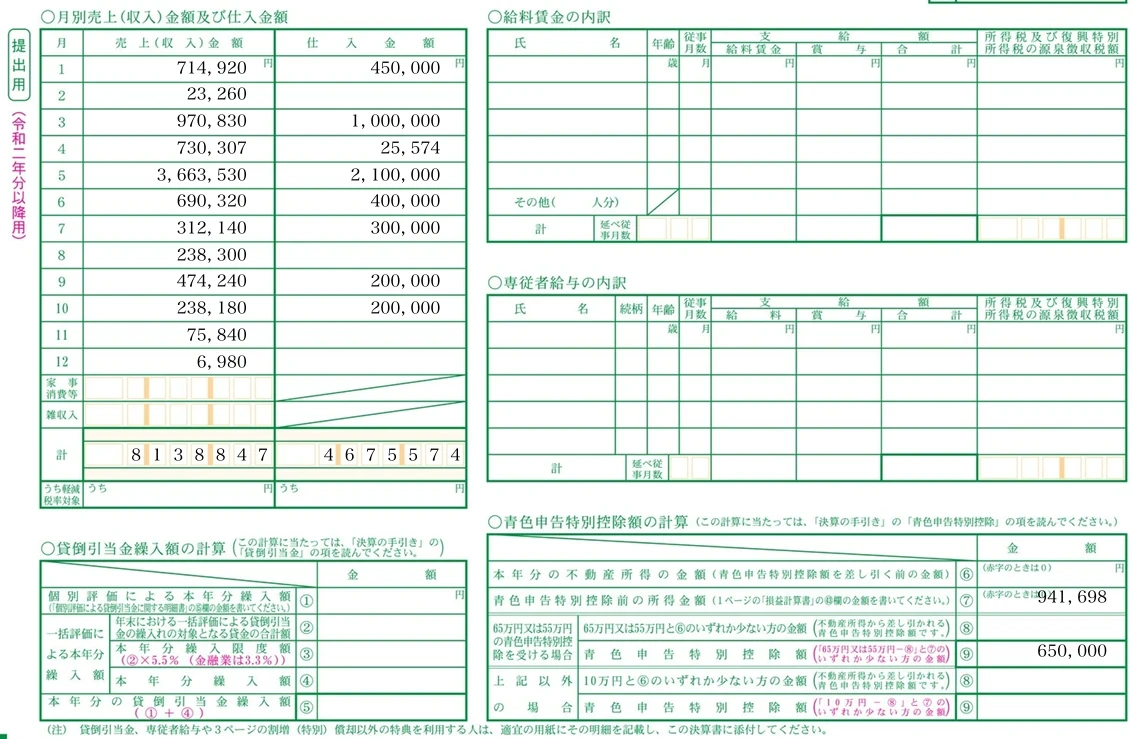
5月は3,663,530円、いちばん少ない12月は6,980円と、月によって大きな差がありました。
| 月 | 売上 |
|---|---|
| 1月 | 714,920円 |
| 2月 | 23,260円 |
| 3月 | 970,830円 |
| 4月 | 730,307円 |
| 5月 | 3,663,530円 |
| 6月 | 690,320円 |
| 7月 | 312,140円 |
| 8月 | 238,300円 |
| 9月 | 474,240円 |
| 10月 | 238,180円 |
| 11月 | 75,840円 |
| 12月 | 6,980円 |
私の記憶では、令和3年の年初(期首)と年末(期末)に商品在庫はありませんでした。決算書の期首・期末棚卸欄は空欄で、仕入金額と売上原価は同額です。ただし、棚卸欄が空欄になっている理由は不明です。
税金と社会保険はどうなったか
副業の所得を加えたことによる税負担の増加は、当時の概数で6万円弱でした(所得税率10%・住民税所得割の税率10%)。年間の税額や副業による増加額が、そのまま確定申告で追加納付する金額になるわけではありません。
いちばん売れた令和3年は、給与収入が約500万円、副業の所得が約29万円でした。
私の場合、ネットショップの事業所得が増えても、勤務先の社会保険料は増えませんでした。私は勤務先の健康保険と厚生年金に加入しており、これらの保険料は勤務先からの給与や賞与を基に計算されるためです。
ただし、副業先でも社会保険の加入対象になる場合は、両方の給与をもとに保険料が決まります。
会社を辞めて国民健康保険に加入する場合は、事業所得が保険料の計算に影響します。
BASEの記帳方法と会計ソフトの選び方
所得の計算には、BASEの売上と手数料に加え、仕入れ、発送、梱包材などの記録と年末の在庫が必要です。これらを帳簿に記録し、年間の売上・経費を集計して、決算書と申告書の作成へ進みます。
売上・手数料・費用をCSVで照合する
BASE内の数字は「売上データダウンロード App」のCSVで確認できます。CSVは、売上などの一覧をExcelなどで開けるデータファイルです。
| 確認するCSV | 主な内容 |
|---|---|
| 売上 | 対象期間中に発送済みとなった注文の売上、購入者送料、決済手数料、サービス利用料、かんたん発送・オプションの費用PAY IDアプリ分も手数料欄に含まれます。発送後キャンセルは別CSVです。 |
| 振込申請 | 振込手数料、事務手数料、お急ぎ・最速振込手数料、実振込額 |
| 費用 | グロースプラン料金、有料Apps、テンプレートなどの支払い |
銀行への実振込額や、BASEの売上残高計上額は、すでに一部の費用を差し引いた金額です。これを手数料控除前の売上として、手数料をさらに引くと二重に差し引くことになります。CSVの支払日・発送日と、自分の帳簿で収入や経費を計上する日を照合し、年をまたぐ取引も確認します。
freeeとBASEを連携して記帳した経験
以下は、私が2020〜2022年にショップを運営し、BASEとfreeeを連携して記帳した経験です。
最初から帳簿をつけていたわけではありません。初めて売れたのは、開業から4か月ほど経った頃でした。その後、少しずつ注文が増え、開業から約6か月後にfreeeに登録しました。
freeeに口座とクレジットカードを連携したら、過去の取引までさかのぼって記帳できました。BASEもfreeeにつないでいたので、注文データを取り込めました。定例的な取引は一度設定すると自動で反映されましたが、初回の取引や年末の減価償却は、freee内のヒントやネットで調べながら判断しました。
売上は、BASEから取り込んだ取引を銀行への入金日とは分けて記録しました。注文日から発送日への日付の手動修正はしていません。
BASEから銀行への入金は、BASE口座から銀行口座への口座振替として処理していました。レシートや請求書は、紙のファイルとデータの両方で保管しました。
現在のfreee公式ヘルプでは、BASE連携で登録する取引の発生日は注文日です。収入の計上時期は、取引の内容や性質、契約の取り決め、慣習などから判断します。BASEから銀行への入金が翌月以降になることもあるため、入金日だけで売上の年を決めることはできません。
発送日を売上の計上日とする場合は、取り込まれた日付を確認し、必要に応じて修正します。注文と発送が年をまたぐ取引は特に注意が必要です。
以下は、日付の違いを説明する仮の例です。発送日を売上計上日とすることが合理的で、その方法を継続して用いている場合、12月30日に注文を受け、翌年1月4日に発送した商品の売上は翌年分です。freeeへ注文日で取り込まれた取引は、帳簿に用いる計上日と照らし合わせます。
銀行への入金を売上として再登録すると、BASE連携で取り込んだ売上と重複します。入金は、BASE口座から銀行口座への口座振替として処理します。
保存期間は、帳簿と書類の種類によって5年と7年に分かれます。必要な期間保存しておけば、申告内容を見直すときや、税務署から経費について確認されたときに支出の根拠を示せます。書類ごとの保存期間と、紙と電子データの残し方は、「経費はカード明細だけでいい?」にまとめています。
会計ソフトは取込み内容と年間費用で選ぶ
BASEのCSVや仕入れ・発送費の記録から帳簿をつけ、年間の金額を自分で集計できる場合は、国税庁の確定申告書等作成コーナーで決算書・申告書を作成して提出できます。毎回の転記や繰り返し発生する取引の入力を減らしたい場合は、BASEと連携できる会計ソフトが役立ちます。
按分や減価償却も、金額や割合を入力すればソフトが計算します。私はfreeeで帳簿と申告書を作りました。マネーフォワード クラウド確定申告については、公式資料に基づいて比較しています。
2026年10月16日時点の比較です。料金は、消費税申告をしない個人が青色申告をする場合の最小プラン例で、Web契約・年払い・税抜です。
| 比較する点 | freee会計 | マネーフォワード クラウド確定申告 |
|---|---|---|
| BASE連携の日付 | 注文日で取引を登録採用する売上計上日と違う場合は修正が必要です。 | 「対応済」の売上を発送日で取得手数料・送料・値引きも明細の内訳として取得します。 |
| 年払いの費用 | スターター:年11,760円月換算980円。年額をまとめて支払います。 | パーソナルミニ:年10,800円月換算900円。年額をまとめて支払います。 |
| 自分で確かめること | 年末の在庫、私用と兼ねる費用の割合、減価償却、取引の日付、手入力や銀行入金との重複 | |
年払いと月払い、Web契約とアプリ内課金では料金が異なります。消費税申告や追加機能が必要な場合は、上位プランなどの条件も比べます。導入案内を経由する場合の契約条件は、申込み前に確認します(freeeの料金・機能/マネーフォワードの料金・機能)。
freeeに記帳済みの取引をCSVからもう一度登録したり、マネーフォワードに取り込んだ売上を手入力や銀行入金から再登録したりしないよう、帳簿と照合します。
freee会計とマネーフォワード クラウド確定申告で事業所得をアプリから電子申告するには、有料プランの契約が必要です。
マネーフォワードのWeb無料トライアルは、有償契約歴がない個人事業者が1回利用できる1か月の試用です。カード登録は不要で、終了後の自動課金もありません。ただし、事業所得の申告書の出力・提出は対象外です。アプリ内で申し込む有料プランは定期購読です。
freeeの機能や導入条件を相談したい人は、導入案内を確認してください。自分で操作を試したい人は、マネーフォワードの案内先からWeb無料登録へ進めます。
freee会計の導入案内を見る マネーフォワード クラウド確定申告を見る

3年間の副業で失敗したこと
1つ目。商標登録されている言葉だと知らず、ショップの名前に使ってしまいました。ある日、権利者からメールが届き、続けて内容証明が郵送されてきて、焦りました。内容証明は、いつ、誰から誰へ、どんな内容の文書を送ったかを日本郵便が証明する仕組みです。当時は、著作権や商標について十分な知識がありませんでした。すぐに返答して、ショップの名前やドメイン名を変えました。
ショップ名を決める前に、商標を調べてください。
2つ目。いちばん売れたのは5月でした。注文が重なった時期に、在庫確認や発送連絡が追いつかず、お客さんへの対応を誤ったことがあります。
3つ目。商品に不備があって、返品対応になったことも何度かありました。物販では、売ったあとのやり取りも仕事のうちだと分かりました。
4つ目。令和2年の開業初年度は、記録上23万円の赤字でした。当時は会社からの給与もありました。この赤字が税務上の事業所得の損失に当たれば、申告で給与所得などの黒字から差し引く「損益通算」ができた可能性があります。その結果、所得税が戻ったり、翌年度の住民税が減ったりした可能性があります。
実際には令和2年分を申告しておらず、所得区分や申告していた場合の還付の可否は確認できていません。制度は知っていましたが、帳簿をまとめる手間から申告を後回しにしました。詳しくは「赤字23万円を捨てた話」で説明しています。
副業を始めるときの記帳・申告の準備
- 副業用の口座とクレジットカードは、最初から家計用と分けて用意しておきます(あとで副業分を探さずに済みます)。
- 会計ソフトを使う時期は売上や取引量に合わせて決めます。ただし、領収書と取引の記録は最初から残しておきます。青色申告をするなら、ソフトの導入時期とは別に、承認申請書の提出期限を確認します。
口座やカードを含めて副業用に何をそろえるかは「副業の口座はいつ分ける?」で、家計用の銀行口座を選ぶ場合は「銀行はドコモと楽天どっち?」で説明しています。
ショップの始め方は、「ネットショップを始めてみる」にまとめています。
よくある質問
開業届はいつ出せばいい?
開業した年分の確定申告期限までです。以前は開業から1か月以内でした。
青色申告にしたい年は、3月15日(土日祝と重なる年は翌平日)までに税務署へ「青色申告承認申請書」を提出します。年の途中(1月16日以後)に開業した場合の提出期限は、開業から2か月以内です。
赤字でも申告したほうがいい?
副業の赤字が事業所得の損失に当たる場合、給与所得などの黒字から差し引く「損益通算」によって、給与から引かれた所得税が戻ることがあります。差し引ききれずに残った損失(純損失)は、赤字の年に青色申告書を出し、その後も続けて確定申告をするなどの要件を満たせば、翌年以後3年間繰り越せます。
私も令和2年の記録は約23万円の赤字でしたが、申告はしていません。税務上の所得区分が未確認のため、申告していれば還付を受けられたかは断定できません。経緯は「赤字23万円を捨てた話」で説明しています。
雑所得の赤字は、給与所得との損益通算や純損失の繰り越しの対象になりません。
副業が会社にバレない?
住民税を「自分で納付(普通徴収)」にする方法があります。ただし、副業でも給与を受け取る場合は、原則として本業の給与と合算し、給与から天引きする方法(特別徴収)で住民税を納めます。例外的な取扱いは自治体によって異なります。詳しくは「普通徴収にしたのにバレる4パターン」で説明しています。給与の掛け持ちにあたる人は、「ダブルワークはいくらから?」を見てください。
簿記の知識は必要?
私は高度な簿記の知識がなくても進められました。入力した取引は、会計ソフト上で複式簿記の仕訳として記録されます。
消費税はかからなかった?
かかりませんでした。消費税は、2年前(基準期間)の課税売上高が1,000万円を超えると、原則として納税義務が生じます。前年の1月1日から6月30日(特定期間)の課税売上高と給与等の支払額がどちらも1,000万円を超えた場合も、納税義務が生じます。
私はいちばん売れた年でも814万円だったので、3年間ずっと免税のままでした。売上が1,000万円に近づいてきたら、消費税の納税義務についても確認しておきます。
売り先がほとんど消費者なら、インボイス(適格請求書)の登録を求められる場面は多くありません。インボイス登録をすると、本来は納税が免除される売上規模でも、消費税を納めることになります。
いくらから確定申告が必要?
給与を1か所から受け、年末調整を受けているなど一定の給与所得者は、給与・退職所得以外の所得の合計が20万円を超えると、原則として所得税の確定申告が必要です。ただし、申告すると税金が還付される人などは、この申告義務の対象から除かれます。この記事と同じ65万円の青色申告特別控除を受けるには、期限内申告が必要です。
医療費控除などで確定申告をする年は、20万円以下の副業所得も申告書に含めます。また、住民税にはこの20万円ルールがなく、所得税の確定申告をしない場合は、20万円以下の副業所得も原則として住民税の申告が必要です。詳しくは「副業の確定申告で損する人・危ない人」と「住民税の申告だけ必要な人は?」で説明しています。
まとめ
2021年の副業では、売上約814万円から仕入れ・経費・青色申告特別控除65万円を差し引き、事業所得は約29万円でした。この所得は、手元に残った現金や納める税額とは異なります。
連携で売上を取り込んでも、年末の在庫、私用と兼ねる費用の割合、減価償却、取引の日付や重複登録の有無は自分で確かめます。申告前に、これらを含めて年間の帳簿を見直します。
毎回の転記が負担なら、BASE連携と年間費用の比較をもとに、使うソフトを検討できます。無料登録・試用と、事業所得の申告書を出力・提出するための契約は分けて確認します。
※私は税理士ではありません。この記事は一般的な内容と私自身の経験にもとづいています。制度や金額は執筆時点(2026年10月)の情報です。個別の判断は、税理士やお住まいの税務署・自治体にご確認ください。
出典
- 国税庁 タックスアンサー No.2072 青色申告特別控除
- No.2090 新たに事業を始めたときの届出など
- No.2109 新築家屋等を非業務用から業務用に転用した場合の減価償却
- No.2210 必要経費の知識
- No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合
- No.6501 納税義務の免除
- No.1906 給与所得者がネットオークション等により副収入を得た場合
- 国税庁「青色申告特別控除(令和9年分から)」
- 国税庁「No.2200 収入金額とその計算」
- 日本年金機構「標準報酬月額と標準賞与額」
- 国税庁「青色申告特別控除(10万円)と確定申告の要否」
- 国税庁「所得税基本通達35-2(事業所得の判定)」
- 国税庁「居住の用に供する部分の敷地の面積」
- 国税庁「No.2250 損益通算」
- 国税庁「No.2070 青色申告制度」
